الرقابة المالية تصدر نموذج عقود الشورت سيلينج تمهيدًا لإطلاق الآلية رسميًا في البورصة
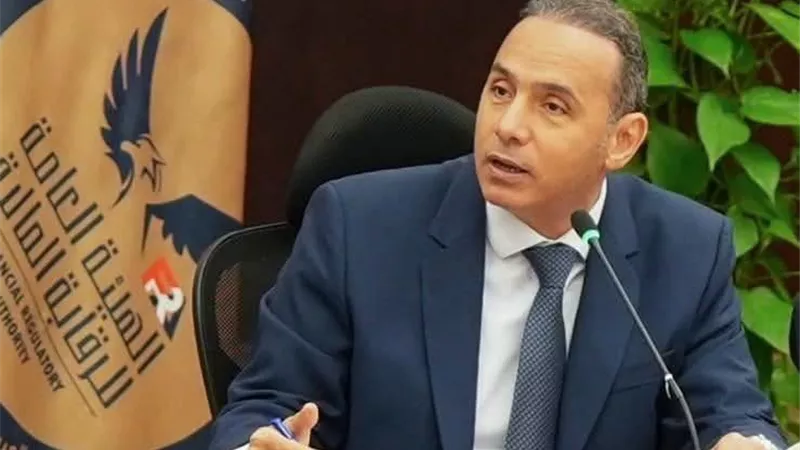


أصدرت الهيئة العامة للرقابة المالية، برئاسة الدكتور إسلام عزام، النموذج الاسترشادي للعقود بين شركات السمسرة والعملاء المقترضين للأوراق المالية، في خطوة جديدة تمهيدًا للإطلاق الرسمي لآلية «الشورت سيلينج»، أو اقتراض الأوراق المالية بغرض البيع، وفقًا للإطار التنظيمي الصادر بقرار مجلس إدارة الهيئة رقم 155 لسنة 2026.
ويستهدف النموذج وضع إطار تعاقدي واضح ينظم العلاقة بين شركات السمسرة المرخص لها بمزاولة العمليات والعملاء الراغبين في اقتراض الأوراق المالية المتاحة بنظام الإقراض المركزي لدى شركة مصر للمقاصة، بما يسهم في توحيد الأساس التعاقدي، وتحديد حقوق والتزامات الأطراف، وتعزيز شفافية الإجراءات وإدارة المخاطر المرتبطة بالآلية.
وجاء إصدار النموذج بموجب قرار رئيس الهيئة رقم 3350 لسنة 2026، بعد التشاور مع أطراف السوق والاستفادة من خبرات الشركات العاملة في النشاط، بهدف وضع ضوابط قابلة للتطبيق العملي تحقق التوازن بين تسهيل استخدام الآلية وحماية حقوق المتعاملين.


كيف تعمل آلية الشورت سيلينج؟
تعتمد آلية الشورت سيلينج على وجود عميل مُقرض يرغب في إقراض أسهم يمتلكها، وعميل مُقترض يستهدف اقتراض أسهم لبيعها، ثم إعادة شرائها لاحقًا وردها إلى المُقرض.
ويحقق العميل المقترض ربحًا إذا انخفض سعر السهم بعد بيعه، إذ يمكنه إعادة شرائه بسعر أقل، والاستفادة من الفرق بين سعري البيع والشراء بعد خصم تكلفة الاقتراض. أما إذا ارتفع سعر السهم، فقد يتكبد خسارة عند إعادة شرائه بسعر أعلى، إلى جانب تكلفة الاقتراض.
وفي المقابل، يحصل العميل المقرض على عائد مقابل إقراض أوراقه المالية، وفقًا للشروط المنظمة للعملية، مع الاحتفاظ بالمزايا الأخرى المرتبطة بملكيته للأسهم بحسب القواعد المعمول بها.
ضوابط الضمانات وإدارة المراكز المفتوحة
يتضمن النموذج الاسترشادي تحديد الالتزامات المالية والإجرائية لكل من شركة السمسرة والعميل المُقترض، إلى جانب تنظيم المصروفات والعمولات وعوائد استثمار هامش الضمانات وآليات توزيعها.
ويلتزم العميل المقترض بتقديم هامش الضمان وفقًا للنسب المحددة في ملحق العقد، وبما لا يقل عن الحدود الواردة بقرار الهيئة، قبل تنفيذ عملية الاقتراض.
كما تلتزم شركة السمسرة بإيداع الضمان النقدي في حساب مستقل مخصص لعمليات الاقتراض بغرض البيع.
وللحد من المخاطر، يلزم النموذج شركات السمسرة بإعادة تقييم الأوراق المالية المقترضة وفقًا لسعر الإقفال اللحظي خلال جلسة التداول، ومتابعة نسبة إجمالي الضمان إلى قيمة الأوراق المالية المقترضة، وفقًا للنسب المحددة تعاقديًا ورقابيًا.
كما ينظم العقد التعامل مع حالات عدم رد الأوراق المالية المقترضة في الموعد المحدد، حيث تلتزم شركة السمسرة بشراء الأوراق المالية اللازمة لردها، مع مراعاة مواعيد التسوية ذات الصلة.
ويحدد النموذج كذلك الحالات التي تستدعي إغلاق المراكز المفتوحة، ومنها خروج الورقة المالية من قائمة الأوراق المسموح بالتعامل عليها من خلال الآلية، أو صدور قرارات وموافقات رقابية تتعلق بعمليات الاستحواذ أو الاندماج أو عروض الشراء أو الانقسام أو التصفية، وغيرها من الحالات التي تحددها الهيئة.
حماية حقوق العملاء وتنظيم تكلفة الاقتراض
ألزم النموذج شركات السمسرة بتسليم العملاء دليلًا تفصيليًا يوضح مفهوم اقتراض الأوراق المالية بغرض البيع، والأحكام الأساسية والإجراءات والمزايا والمخاطر المرتبطة به، مع تحديثه عند تعديل القرارات المنظمة، وتقديمه إلى العميل مرة واحدة على الأقل سنويًا وعند كل تحديث.
وفيما يتعلق بهامش الضمان النقدي، ينص العقد على استثماره في الأدوات التي تحددها الهيئة طوال مدة الإقراض، مع التزام شركة السمسرة بإخطار العميل بأوجه الاستثمار والعائد الفعلي، وإضافة العائد إلى حسابه فور تحصيله أو وفقًا للشروط المتفق عليها.
كما يشترط النموذج إدراج جميع المصروفات والعمولات والمبالغ النقدية الأخرى التي يتحملها العميل، مع توضيح أساس احتساب كل منها، ويحظر تعديل هذه المصروفات والعمولات مستقبلًا دون الحصول على موافقة صريحة من العميل.
ويكفل العقد للعميل المقترض حق إصدار أوامر بيع وشراء الأوراق المالية المقترضة، وإغلاق مركزه المفتوح كليًا أو جزئيًا خلال مدة الاقتراض، وفقًا للشروط المتفق عليها.
تجارب حية لاستكمال نظام الإقراض المركزي
وقال الدكتور إسلام عزام، رئيس الهيئة العامة للرقابة المالية، إن إصدار النموذج الاسترشادي يمثل خطوة جديدة نحو إطلاق آلية الشورت سيلينج، موضحًا أن الهيئة تواصل استكمال الجوانب التنظيمية والإرشادات العملية لجميع أطراف المنظومة، بالتوازي مع إجراء التجارب الحية لنظام الإقراض المركزي الذي أعدته وتديره شركة مصر للمقاصة.
وأضاف أن التجارب تستهدف ضمان الربط الكامل بين النظام وشركات السمسرة بصورة لحظية، وتوثيق جميع مراحل وإجراءات العمل، مع إتاحة اطلاع العملاء المُقترضين على عروض الإقراض المتاحة من العملاء المُقرضين واختيار العروض المتوافقة مع أهدافهم الاستثمارية، فضلًا عن تمكين العملاء المُقرضين من الاطلاع على عروض الإقراض الأخرى المسجلة عبر النظام.
وأوضح أن النموذج يستهدف التيسير على شركات السمسرة والعملاء المُقترضين، وتوحيد الأساس التعاقدي للعلاقة بينهم، مع تحديد المسؤوليات المتعلقة بإدارة الضمانات ومتابعة المراكز المفتوحة والتعامل مع انخفاض قيمة الضمانات أو التأخر في رد الأوراق المالية.
ضوابط مكافحة غسل الأموال وسرية البيانات
وشدد رئيس الهيئة على ضرورة تضمين العقد إقرار العميل المقترض بأنه المالك الأصلي والمستفيد الوحيد من فتح الحساب، وبمشروعية مصادر أمواله، مع استيفاء البيانات المطلوبة وفقًا لقانون مكافحة غسل الأموال رقم 80 لسنة 2002 والقرارات الرقابية المنظمة لمكافحة غسل الأموال وتمويل الإرهاب في الأنشطة المالية غير المصرفية.
كما أكد التزام شركات السمسرة المرخص لها بالحفاظ على سرية بيانات العملاء وخصوصية معلوماتهم ومستنداتهم، وعدم الإفصاح عن بياناتهم أو تعاملاتهم للغير دون موافقة كتابية مسبقة وفي حدودها، باستثناء الحالات التي تتطلب إخطار الهيئة بمعلومات معينة أو التي يصدر بشأنها أمر قضائي وفقًا للتشريعات ذات الصلة.
وتأتي هذه الإجراءات في إطار استكمال المتطلبات التنظيمية والفنية اللازمة لتفعيل آلية الشورت سيلينج في السوق المصرية، مع وضع قواعد تعاقدية تستهدف تنظيم العلاقة بين أطراف العملية، وتعزيز الشفافية، والحد من المخاطر المرتبطة بالاقتراض والبيع وإعادة شراء الأوراق المالية.