
قروض بمئات الملايين وتغيير في الالتزامات.. ماذا كشف تقرير ماريدايف؟
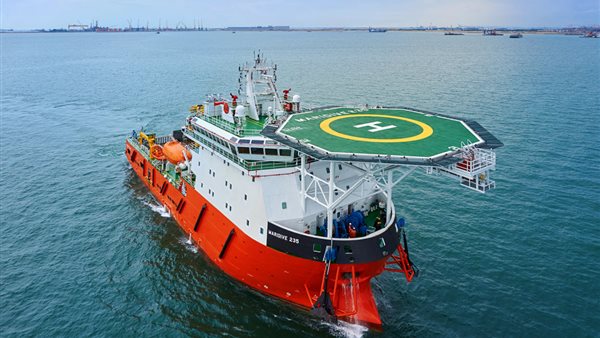


كشف تقرير الفحص المحدود للقوائم المالية الدورية المجمعة المختصرة لشركة الخدمات الملاحية والبترولية «ماريدايف»، عن وجود استنتاج متحفظ من مراقب الحسابات، بسبب عدم سداد الشركة أقساط قروض مستحقة لمصرف أبو ظبي الإسلامي – الإمارات والبنك الأوروبي لإعادة البناء والتنمية في المواعيد المحددة، إلى جانب عدم الالتزام بالتعهدات المالية المرتبطة بهذه القروض حتى 30 يونيو 2026.
وأوضح التقرير أن عدم سداد الأقساط وعدم الوفاء بالتعهدات المالية المقررة على الشركة ترتب عليه استحقاق المبالغ محل القروض، وإعادة تصنيفها ضمن الالتزامات المتداولة بدلًا من الالتزامات غير المتداولة، وفقًا للمعالجة المحاسبية المقررة.


وتناول تقرير الفحص المحدود قائمة المركز المالي المجمعة المختصرة لشركة «ماريدايف» كما في 30 يونيو 2026، إلى جانب القوائم المجمعة المختصرة للأرباح أو الخسائر والدخل الشامل، والتغيرات في حقوق الملكية، والتدفقات النقدية عن فترة الستة أشهر المنتهية في التاريخ نفسه.
وأشار التقرير إلى أن إدارة الشركة تتحمل مسؤولية إعداد القوائم المالية الدورية المجمعة المختصرة وعرضها بصورة عادلة وواضحة، وفقًا لمعيار المحاسبة المصري رقم 30 الخاص بالقوائم المالية الدورية، بينما تتمثل مسؤولية مراقب الحسابات في التوصل إلى استنتاج بشأن هذه القوائم استنادًا إلى أعمال الفحص المحدود التي أجراها.
وبحسب فقرة «أساس الاستنتاج المتحفظ» الواردة في التقرير، لم تقم الشركة بسداد أقساط القروض المستحقة لمصرف أبو ظبي الإسلامي – الإمارات، والبالغة 415.161 مليون دولار أمريكي، وكذلك الأقساط المستحقة للبنك الأوروبي لإعادة البناء والتنمية، والبالغة 461.359 مليون دولار أمريكي، وذلك في 30 يونيو 2026، وفقًا للجداول الزمنية المتفق عليها بموجب عقود القروض.
ولم يقتصر الأمر على عدم سداد الأقساط في مواعيدها، إذ أوضح التقرير أن الشركة لم تفِ كذلك بالتعهدات المالية الخاصة بالقروض في 30 يونيو 2026، وهو ما أدى إلى وجوب استحقاق المبالغ المشار إليها وإعادة عرضها ضمن الالتزامات المتداولة للشركة، بدلًا من إدراجها ضمن الالتزامات غير المتداولة وفقًا لتواريخ استحقاقها الأصلية.
وجاءت هذه المعالجة استنادًا إلى متطلبات معيار المحاسبة المصري رقم 1 الخاص بعرض القوائم المالية، حيث أدى عدم سداد الأقساط المستحقة وعدم الالتزام بالتعهدات المالية للقروض إلى تغيير طريقة عرض الالتزامات المتعلقة بها في القوائم المالية.
وأكد مراقب الحسابات أن هذه المعالجة المحاسبية للالتزامات الناشئة عن القروض، في ضوء عدم السداد وعدم الوفاء بالتعهدات المالية في تاريخ 30 يونيو 2026، تمثل أساس الاستنتاج المتحفظ الوارد في تقرير الفحص المحدود.
وفي المقابل، ذكر مراقب الحسابات أنه باستثناء ما ورد في فقرة «أساس الاستنتاج المتحفظ»، لم ينم إلى علمه، في ضوء أعمال الفحص المحدود التي قام بها، ما يجعله يعتقد أن القوائم المالية الدورية المجمعة المختصرة للشركة عن فترة الستة أشهر المنتهية في 30 يونيو 2026، لم يتم إعدادها في جميع جوانبها الهامة طبقًا لمعيار المحاسبة المصري رقم 30 «القوائم المالية الدورية».
وتضمن التقرير كذلك فقرة لتوجيه الانتباه إلى الأحداث الهامة الواردة في الإيضاح رقم 29 المتمم للقوائم المالية المجمعة المختصرة، مشيرًا إلى تصاعد الأحداث الجيوسياسية في منطقة الشرق الأوسط اعتبارًا من 28 فبراير 2026.
وأوضح التقرير أن هذه التطورات قد يكون لها تأثيرات محتملة على البيئة التشغيلية للشركة، فضلًا عن الخطط التشغيلية والتسويقية التي جرى تحديدها مسبقًا، والتدفقات النقدية المستقبلية المرتبطة بها، إلى جانب عناصر الأصول والالتزامات ونتائج الأعمال الواردة بالقوائم المالية المجمعة للشركة خلال الفترة الحالية أو الفترات التالية.
وأشار التقرير إلى أن إدارة «ماريدايف» تتخذ عدة إجراءات للتعامل مع المخاطر المحتملة الناتجة عن هذه التطورات والحد من تأثيرها على المركز المالي المجمع للشركة، في الوقت الذي أوضح فيه أن تحديد حجم التأثير المحتمل لهذه الأحداث يظل أمرًا صعبًا، وفقًا لما ورد في فقرة توجيه الانتباه بالتقرير.