الإيجار التمليكي 2026.. إيجار يبدأ من 3205 جنيهات وزيادة سنوية 10%
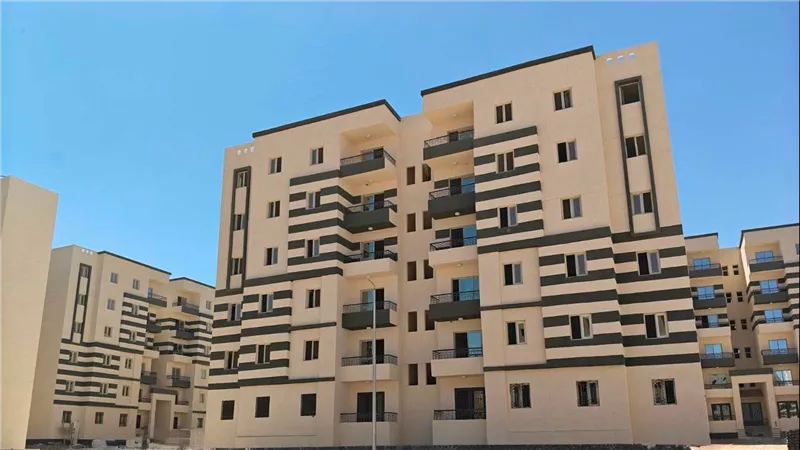


عاد ملف الإسكان إلى واجهة النقاش مع طرح وحدات سكنية بنظام الإيجار المنتهي بالتملك، ضمن مبادرة «بيت العمر»، التي تستهدف توفير مسار يتيح للمواطنين الانتفاع بالوحدة السكنية خلال مدة تعاقد محددة، على أن تنتقل الملكية إليهم في نهاية المدة وفقًا لشروط التعاقد.
لكن تفاصيل الأسعار والزيادات السنوية أثارت تساؤلات بشأن مدى قدرة الأسر على الاستمرار في سداد الالتزامات طوال فترة تصل إلى 20 عامًا، خاصة في ظل ارتفاع تكاليف المعيشة وتفاوت دخول العاملين في القطاعين الحكومي والخاص.
وكان باب التقديم قد فُتح في 20 سبتمبر 2026 لحجز 10 آلاف وحدة سكنية، موزعة بين 5 آلاف وحدة جاهزة و5 آلاف وحدة قيد التنفيذ، قبل إغلاق التقديم الإلكتروني في 19 أكتوبر 2026، وفقًا للبيانات الواردة بشأن الطرح.


وتتمثل الفكرة الأساسية في دفع قيمة إيجارية شهرية خلال مدة التعاقد، ثم انتقال ملكية الوحدة إلى المستأجر عند انتهاء المدة، بشرط الالتزام ببنود العقد واستيفاء المتطلبات المحددة.
أسعار شقق الإيجار التمليكي في مصر 2026
تختلف القيمة الإيجارية وفقًا لمساحة الوحدة وموقعها، إذ تتضمن الأسعار المعلنة مستويات متفاوتة بين المدن الجديدة، وهو ما يجعل مقارنة الأسعار خطوة ضرورية قبل اتخاذ قرار الحجز.
وتشمل أبرز الأسعار الواردة في بيانات الطرح ما يلي:
- القاهرة الجديدة: تبدأ القيمة الإيجارية للوحدات التي تبلغ مساحتها 57 مترًا من نحو 3200 جنيه في السنة الأولى.
- مدينة بدر: تبدأ قيمة إيجار وحدة بمساحة 63 مترًا من نحو 3205 جنيهات شهريًا.
- مدينة الشروق: تبدأ القيمة الإيجارية للوحدات المشار إليها من نحو 3525 جنيهًا.
- مدينة بدر بمساحات أكبر: تصل بعض الوحدات إلى نحو 7291 جنيهًا شهريًا.
- أكتوبر الجديدة: تبدأ القيمة الإيجارية للوحدات التي تتراوح مساحتها بين 106 و118 مترًا من نحو 9005 جنيهات شهريًا.
وتُسدد مصروفات الصيانة بصورة منفصلة عن القيمة الإيجارية، ما يعني أن التكلفة الفعلية التي تتحملها الأسرة قد تزيد على القسط الأساسي المعلن.
وتختلف ملاءمة هذه الأسعار من أسرة إلى أخرى وفقًا لعدد أفرادها، ومحل العمل، وتكاليف الانتقال، والدخل الشهري، والالتزامات الأخرى مثل التعليم والعلاج والمرافق.
زيادة الإيجار 10% سنويًا.. كيف تتغير قيمة القسط؟
تتمثل إحدى أبرز النقاط التي أثارت الجدل في زيادة القيمة الإيجارية بنسبة 10% سنويًا طوال مدة التعاقد، وفقًا للشروط الواردة في الطرح.
وتؤدي الزيادة التراكمية إلى ارتفاع القسط بمرور السنوات، حتى إذا ظلت نسبة الزيادة ثابتة. فالوحدة التي يبدأ إيجارها من 3205 جنيهات شهريًا لا يستمر قسطها عند هذا المستوى، بل يرتفع تدريجيًا مع كل سنة جديدة.
وبحسب الحسابات الواردة في البيانات المنشورة عن الطرح، قد يصل إيجار هذه الوحدة إلى نحو 7557 جنيهًا شهريًا في السنة العاشرة، ونحو 12171 جنيهًا في السنة الخامسة عشرة.
أما الوحدة التي يبدأ إيجارها من 9005 جنيهات شهريًا، فقد يرتفع قسطها إلى نحو 55 ألف جنيه في السنة العشرين، وفقًا لآلية الزيادة السنوية المعلنة.
وتوضح هذه الأرقام أن تقييم الوحدة لا ينبغي أن يعتمد على القسط في السنة الأولى فقط، بل يجب أن يشمل القدرة على تحمل الزيادات المستقبلية، إلى جانب مصروفات الصيانة والتأمين وغيرها من الالتزامات التعاقدية.
كم تبلغ التكلفة الإجمالية لشقق الإيجار التمليكي خلال 20 عامًا؟
تُعد التكلفة الإجمالية من أهم العوامل التي ينبغي دراستها قبل التعاقد، خصوصًا أن مدة الالتزام طويلة نسبيًا، وأن الزيادة السنوية تؤثر بصورة تراكمية في إجمالي المبالغ المدفوعة.
ووفقًا للحسابات الواردة في بيانات الطرح، قد يصل مجموع الإيجارات المدفوعة خلال 20 عامًا إلى نحو 2.20 مليون جنيه لوحدة يبدأ إيجارها من 3205 جنيهات شهريًا، بينما قد يتجاوز إجمالي الإيجارات 6.19 مليون جنيه لوحدة يبدأ إيجارها من 9005 جنيهات.
ولا تشمل هذه الأرقام مصروفات الصيانة والتأمين، ولذلك ينبغي التعامل معها باعتبارها تقديرات للتكلفة الإيجارية وفق الافتراضات الحسابية المشار إليها، وليس بالضرورة التكلفة النهائية الشاملة لكل الالتزامات.
كما أن تحديد مدى جدوى النظام يتطلب مقارنة إجمالي ما سيدفعه المستأجر بالقيمة المتوقعة للوحدة، وبالبدائل المتاحة مثل الإيجار التقليدي والتمويل العقاري والشراء المباشر، مع مراعاة اختلاف الشروط والتكاليف بين كل خيار.
مقارنة الإيجار التمليكي بالحد الأدنى للأجور
تثير قيمة الإيجار الأولي تساؤلات بشأن مدى تناسبها مع دخول الأسر، خاصة أن بعض الوحدات تبدأ بأقساط تقترب من نصف الحد الأدنى للأجر الشهري لبعض العاملين.
وبحسب الأرقام الواردة في البيانات المنشورة، يبلغ الحد الأدنى للأجور في القطاع الخاص 7000 جنيه شهريًا، بينما أشارت البيانات إلى حد أدنى قدره 8000 جنيه للعاملين بالجهاز الإداري للدولة اعتبارًا من يوليو 2026.
وبناءً على هذه الأرقام، فإن إيجار وحدة بقيمة 3205 جنيهات يعادل نحو 40% من مبلغ 8000 جنيه، ونحو 46% من مبلغ 7000 جنيه، وذلك عند المقارنة بدخل فرد واحد.
أما الوحدة التي يبدأ إيجارها من 9005 جنيهات، فتتجاوز قيمتها الشهرية كلا المبلغين، قبل احتساب مصروفات المعيشة والمرافق والصيانة والالتزامات الأسرية الأخرى.
ولا تعني هذه المقارنة أن كل أسرة تواجه العبء نفسه؛ إذ قد يعتمد بعض المتقدمين على دخل الزوج والزوجة معًا، بينما تتحمل أسر أخرى نفقات إضافية بسبب عدد الأبناء أو مصروفات العلاج والتعليم.
ومع ذلك، تبرز الأرقام أهمية ربط قيمة الالتزام السكني بالدخل الفعلي للأسرة، مع مراعاة الزيادات المستقبلية في الإيجار ومدى استقرار مصادر الدخل.
شروط حجز شقق الإيجار التمليكي 2026
تضمنت شروط حجز شقق الايجار التمليكي المعلنة للطرح عددًا من الضوابط المتعلقة بالمتقدم وأسرته، بهدف تنظيم الاستفادة من الوحدات السكنية، ومن أبرزها:
- أن يكون المتقدم مصري الجنسية.
- أن يتراوح عمر المتقدم بين 21 و45 عامًا.
- ألا يكون المتقدم أو أحد أفراد أسرته قد استفاد سابقًا من وحدات الإسكان الاجتماعي أو مبادرات التمويل العقاري المشار إليها في الشروط.
- ألا يمتلك المتقدم أو أسرته وحدة سكنية أو منزلًا خاصًا وفقًا للضوابط المعلنة.
- وجود إقامة أو عمل أو سكن في المحافظة التي يشملها الطرح.
- السماح لكل أسرة، التي تشمل الزوج والزوجة والأبناء القصر، بحجز وحدة واحدة فقط.
- تخصيص نسبة 5% من الوحدات لذوي الهمم.
وتضمنت الإجراءات أيضًا التزامات بعد الاستلام، من بينها السكن الفعلي في الوحدة خلال شهر من تاريخ الاستلام، وتوثيق عقد الإيجار خلال 30 يومًا من الإخطار بالتخصيص.
كما نصت الشروط على قيود تتعلق ببيع الوحدة أو تأجيرها من الباطن لمدة سبع سنوات بعد التحويل إلى نظام التمليك النهائي، وفقًا لما ورد في تفاصيل الطرح.
ويجب على الراغبين في التقديم الرجوع إلى كراسة الشروط الرسمية للتحقق من جميع الضوابط والمستندات المطلوبة، وعدم الاكتفاء بالمعلومات العامة المتداولة.
ماذا يحدث عند التأخر عن سداد الإيجار؟
تتضمن الشروط التعاقدية مخاطر مالية وقانونية يجب الانتباه إليها قبل التوقيع، خاصة أن الالتزام يمتد لسنوات طويلة، وقد تتغير خلالها ظروف العمل أو الدخل.
وبحسب تفاصيل الطرح، قد يؤدي التأخر عن سداد الإيجار شهرين متتاليين إلى فسخ التعاقد، كما قد يترتب على التأخر في السداد غرامات مالية أو سحب الوحدة عند استمرار التخلف، وفقًا لبنود العقد والإجراءات المقررة.
وتزداد أهمية هذه النقطة بالنسبة لأصحاب المهن الحرة والعاملين الذين تتفاوت دخولهم من شهر إلى آخر، إذ قد يواجهون صعوبة في الالتزام بقسط ثابت يرتفع سنويًا حتى في الفترات التي تتراجع فيها إيراداتهم.
لذلك، ينبغي للمواطن مراجعة بنود فسخ العقد، ومصير المبالغ المدفوعة في حالة التعثر، والالتزامات المتعلقة بالصيانة والتأمين، قبل اتخاذ قرار الحجز.
جدل حول مدى ملاءمة النظام لمحدودي الدخل
أثار الطرح نقاشًا بشأن الفئات التي يمكنها الاستفادة منه، حيث يرى منتقدون أن بعض الأسعار والزيادات السنوية قد تجعل الاستمرار في التعاقد صعبًا على محدودي ومتوسطي الدخل، خصوصًا الأسر التي تعتمد على راتب واحد.
وفي المقابل، يرى مؤيدون أن النظام قد يتيح فرصة للتملك مستقبلًا أمام بعض الشباب الذين لا يمتلكون القدرة على دفع مقدم كبير لشراء وحدة سكنية بصورة تقليدية.
ويتركز الخلاف حول قيمة الإيجار الأولي، ونسبة الزيادة السنوية، والتكلفة الإجمالية، ومدى وضوح الحقوق والالتزامات خلال مدة التعاقد، فضلًا عن آليات حماية المستفيد في حال التعثر لأسباب خارجة عن إرادته.
ومن بين المقترحات التي طُرحت في النقاش العام، دراسة خفض الزيادة السنوية، وربط قيمة الالتزامات بدخل الأسرة، ووضع ضوابط أكثر وضوحًا بشأن استرداد المبالغ المدفوعة عند إنهاء التعاقد في حالات محددة.
وتظل هذه المقترحات مطالب مطروحة للنقاش، ولا ينبغي اعتبارها تعديلات نافذة ما لم يصدر بشأنها قرار رسمي.
هل الإيجار التمليكي مناسب لك؟
قبل اتخاذ قرار الحجز في أي طرح للإيجار المنتهي بالتملك، من المهم إعداد حساب مالي يشمل قيمة الإيجار في السنة الأولى، والزيادة السنوية المتوقعة، ومصاريف الصيانة والتأمين، وتكاليف المرافق والانتقال.
كما ينبغي تقدير قدرة الأسرة على سداد القسط بعد خمس سنوات وعشر سنوات، وليس الاكتفاء بقدرتها على دفعه في الوقت الحالي، مع وضع هامش لمواجهة الطوارئ أو تراجع الدخل.
وتساعد مقارنة هذه الأرقام ببدائل السكن الأخرى على تحديد الخيار الأنسب لكل أسرة، وفقًا لدخلها وعدد أفرادها واحتياجاتها ومكان عملها.
وفي النهاية، تظل فكرة الإيجار المنتهي بالتملك مرتبطة بمدى قدرة المستفيد على الوفاء بالتزاماته حتى نهاية العقد، وبوضوح الشروط التي تنظم انتقال الملكية، وهو ما يجعل دراسة التكلفة الكاملة ومراجعة العقد قبل التوقيع خطوتين أساسيتين لتجنب المفاجآت المالية مستقبلًا.