
بعد رفع حد الإعفاء إلى 8 ملايين جنيه.. تفاصيل الضريبة العقارية على السكن والوحدات الإضافية
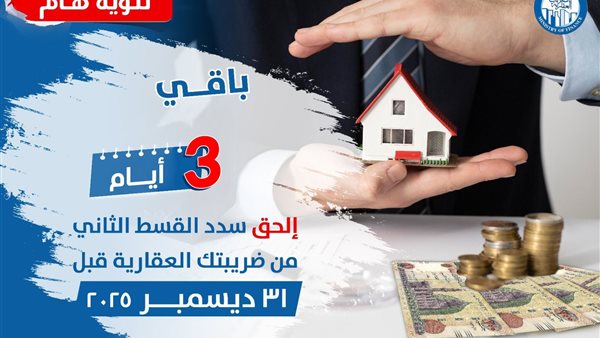


تضمنت تعديلات قانون الضرائب العقارية الجديدة مجموعة من التيسيرات والمزايا للمواطنين، من أبرزها رفع حد الإعفاء المقرر للسكن الخاص إلى 8 ملايين جنيه للوحدة السكنية، بدلًا من الحد السابق البالغ مليوني جنيه.
وبموجب التعديلات، إذا تجاوزت القيمة المقدرة للوحدة السكنية حد الـ8 ملايين جنيه، فإن التقييم الضريبي يقتصر على الجزء الذي يزيد على هذا الحد، وفقًا للقواعد المنظمة للضريبة العقارية.
وأوضح أشرف عبدالغني، مؤسس جمعية خبراء الضرائب، أن امتلاك المواطن أكثر من وحدة سكنية يرتب معاملة ضريبية مختلفة، موضحًا أن الشخص الذي يمتلك شقتين ويقيم في إحداهما مع أسرته بينما يحتفظ بالوحدة الأخرى مغلقة، يخضع للضريبة عن الشقة غير المستخدمة كسكن خاص إذا تجاوزت الحد المقرر للإعفاء.
وأشار عبدالغني إلى أن الوحدة التي يقيم فيها المواطن مع أسرته باعتبارها سكنه الخاص تستفيد من الإعفاء من الضريبة العقارية إذا كانت قيمتها المقدرة في حدود 8 ملايين جنيه، معتبرًا أن رفع حد الإعفاء يمثل إحدى ثمار الحزمة الثانية من التسهيلات والتيسيرات الضريبية الجديدة.
وأضاف أن الضريبة العقارية بالنسبة للسكن الخاص ترتبط بتجاوز القيمة الإيجارية السنوية الحد المقرر قانونًا، كما أن امتلاك المكلف لأكثر من وحدة سكنية يعني الاستفادة من إعفاء وحدة واحدة فقط باعتبارها سكنًا خاصًا، بينما تخضع الوحدات الأخرى للضريبة وفقًا للقواعد المطبقة، بغض النظر عن استخدامها الفعلي.

وتستهدف منظومة الضرائب العقارية تحقيق مجموعة من الأهداف الاقتصادية والاجتماعية، من بينها دعم موارد الدولة وتوجيه الحصيلة لتمويل عدد من الخدمات والمشروعات العامة، مثل أعمال التطوير العمراني، وقطاعات الصحة والتعليم، ومشروعات تطوير المناطق العشوائية.
كما تسهم الضريبة العقارية في دعم مفهوم العدالة الاجتماعية من خلال تطبيق قواعد ضريبية تراعي الفئات المستحقة للإعفاء والوحدات ذات التقييمات المنخفضة، بما يحقق قدرًا أكبر من التوازن في توزيع الأعباء الضريبية.
وتساعد المنظومة كذلك على تحقيق قدر من الاستقرار في السوق العقارية من خلال حصر الثروة العقارية وتنظيم التعاملات المرتبطة بها، بما يسهم في تنظيم السوق والحفاظ على حقوق المالكين.
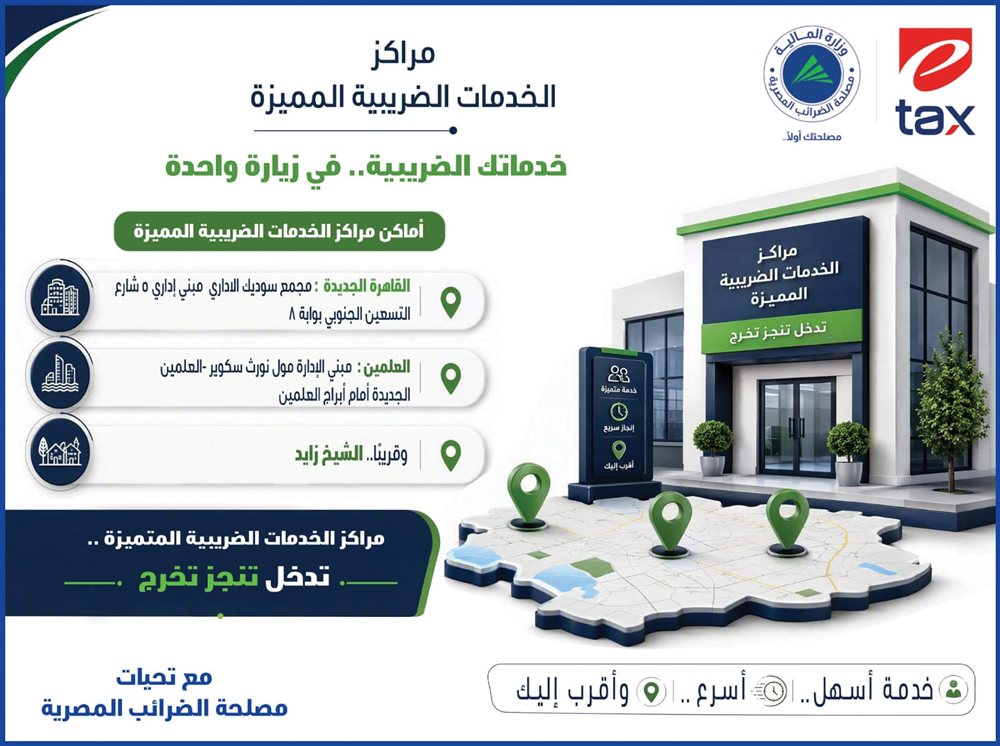
وفي سياق متصل، توفر منظومة الخدمات الإلكترونية الخاصة بالضرائب العقارية عددًا من التسهيلات للمواطنين، من خلال إتاحة إنجاز عدد من الإجراءات إلكترونيًا دون الحاجة إلى التوجه بشكل مباشر إلى المأموريات.
خدمات التطبيق الإلكتروني
وتتيح خدمات التطبيق الإلكتروني تقديم الإقرارات وإتمام عمليات السداد إلكترونيًا، وهو ما يوفر الوقت والجهد على المواطنين ويقلل الحاجة إلى زيارة المأموريات الضريبية لإنجاز الإجراءات.
كما تساعد المنظومة الرقمية على تحقيق قدر أكبر من الشفافية والدقة في احتساب المستحقات، من خلال إجراء عمليات حساب قيمة الضريبة والحدود المعفاة بصورة آلية وفقًا للبيانات والقواعد المحددة.
وتوفر الخدمات الإلكترونية أيضًا إمكانية متابعة الموقف الضريبي بشكل مستمر، والاستعلام عن الأقساط والمبالغ المستحقة، إلى جانب تلقي الإشعارات الدورية المتعلقة بمواعيد السداد والإجراءات المطلوبة.
وتأتي هذه التسهيلات ضمن توجه الدولة نحو تطوير المنظومة الضريبية وتوسيع نطاق الخدمات الرقمية، بما يسهل تعامل المواطنين مع الجهات الضريبية، ويرفع كفاءة تحصيل المستحقات، ويعزز وضوح الإجراءات والقواعد المنظمة للضريبة العقارية.