غطاء مالي بنسبة 20% وتقارير نصف سنوية.. ملامح قانون التطوير العقاري
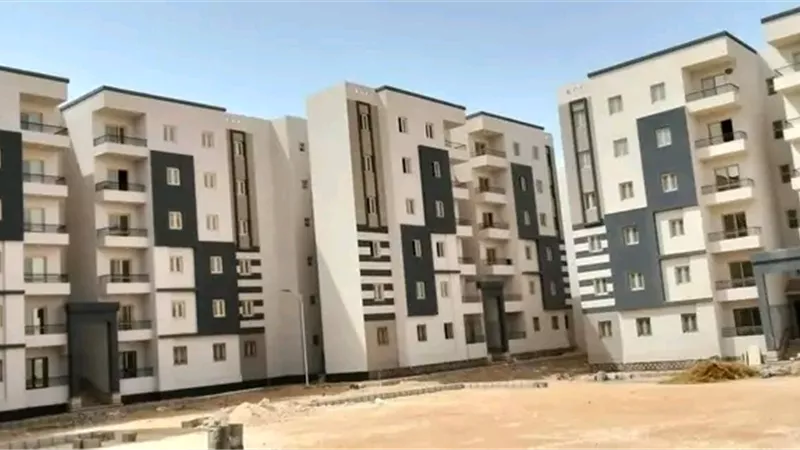


تتحرك الحكومة نحو إعادة تنظيم السوق العقارية المصرية من خلال استكمال مشروع قانون ينظم نشاط التطوير العقاري، ويضع قواعد أكثر صرامة لعمل الشركات، بما يعزز حماية حقوق المشترين ويحد من تعثر المشروعات وتأخر تسليم الوحدات السكنية والسياحية.
وتأتي هذه التحركات بالتزامن مع توصيات منتدى مصر 2026، التي شددت على ضرورة الإسراع بإقرار تشريع يحدد بوضوح مسؤوليات الدولة والمطورين والعملاء، ويرسخ الثقة في السوق، ويدعم الاستثمارات طويلة الأجل.
وتستند المسودة المقترحة إلى الضوابط الواردة بقرار رئيس مجلس الوزراء رقم 2184 لسنة 2022، مع التوسع في وضع إطار تشريعي أكثر شمولًا لتنظيم عمليات البيع والتمويل والتنفيذ والتسليم، بما يربط التزامات المطورين بمعدلات الإنجاز الفعلية على أرض الواقع.
حساب بنكي مستقل لكل مشروع لضمان توجيه أموال المشترين
تتضمن أبرز ملامح مشروع القانون إلزام شركات التطوير العقاري بفتح حساب بنكي مستقل لكل مشروع أو مرحلة تنفيذية، تُودع فيه حصيلة المبيعات وتُدار من خلاله المصروفات المرتبطة بالتنفيذ، بما يسمح بتتبع حركة الأموال والتأكد من استخدامها في الأغراض المخصصة لها.
كما تنظم المسودة التعامل مع الحسابات المدينة في حال تمويل المشروع من خلال القروض، مع إتاحة تقسيم المشروعات إلى مراحل تنفيذية منفصلة أو التعامل معها باعتبارها مرحلة واحدة، وفقًا للضوابط المنظمة.
حظر بيع الوحدات قبل اعتماد المخططات الرسمية
وتفرض القواعد المقترحة قيودًا على تسويق الوحدات العقارية، إذ تحظر الإعلان عن البيع قبل صدور القرار الوزاري باعتماد المخطط العام للمشروع والمخطط التفصيلي للمرحلة المطروحة.
ولا تتوقف الضوابط عند ذلك، بل تمنع الإعلان عن مراحل جديدة قبل التحقق من التزام المطور بالبرنامج الزمني المعتمد للمرحلة السابقة، بما يحد من التوسع في طرح وحدات جديدة داخل مشروعات لم تحقق معدلات التنفيذ المستهدفة.
غطاء مالي إلزامي يصل إلى 20% قبل طرح الوحدات
وتلزم المسودة المطور العقاري بتوفير غطاء مالي في الحساب البنكي الخاص بالمشروع أو مرحلته قبل بدء البيع، على أن تتحدد نسبته وفقًا لمساحة المشروع، وتُحتسب من التكلفة الإنشائية للمرحلة.
وتتدرج النسب المقترحة من 20% للمشروعات ذات المساحات المحدودة، و15% للمساحات الصغيرة، و10% للمساحات المتوسطة، و5% للمساحات الكبيرة، وصولًا إلى 3% للمساحات القصوى.
وتتيح الضوابط توفير هذا الغطاء بأكثر من وسيلة، تشمل الإيداعات النقدية، والشيكات المستحقة من إيرادات مشروعات سابقة تم تسليمها، والتسهيلات الائتمانية، وخطابات الضمان البنكية، وفقًا للشروط المحددة.
كما تسمح المسودة بخفض الحد الأدنى للغطاء المالي تدريجيًا مع تقدم أعمال التنفيذ، وصولًا إلى إلغاء الالتزام عند بلوغ نسب الإنجاز المحددة لكل فئة، والتي تتراوح بين 10% و30% بحسب مساحة المشروع.
احتياطي مالي بنسبة 5% لضمان استرداد أموال العملاء
وفي إطار تعزيز حماية المشترين، تتضمن المسودة إلزام المطور بالاحتفاظ باحتياطي مالي يعادل 5% من إجمالي المبالغ المحصلة من العملاء في الحساب البنكي الخاص بكل مرحلة، لتوفير سيولة يمكن الاستعانة بها عند تقديم طلبات استرداد الأموال.

وتنص القواعد على خصم المبالغ المستردة من هذا الاحتياطي، ثم الإفراج عن الرصيد المتبقي تدريجيًا بالتناسب مع تسليم الوحدات، على أن يُصرف بالكامل بعد استكمال تسليم المرحلة.
تقارير مالية كل 6 أشهر لمراقبة أموال المشروعات
وتفرض الضوابط المقترحة على شركات التطوير العقاري تقديم تقرير مالي نصف سنوي إلى جهة الولاية، معتمد من مراقب حسابات الشركة، يتضمن المبالغ المحصلة من العملاء وأوجه إنفاقها على المشروع أو المرحلة.
وتحدد المسودة مهلة لا تتجاوز 45 يومًا من انتهاء نصف السنة المالية لتقديم التقرير، بما يتيح للجهات المختصة متابعة الوضع المالي للمشروعات والتحقق من توجيه الأموال إلى أعمال التنفيذ المحددة.